Entenda como funciona o cartão de alimentação, suas vantagens e a diferença em relação ao cartão refeição. Saiba…


A educação financeira para colaboradores se tornou uma pauta estratégica para empresas que desejam cuidar melhor das pessoas, fortalecer o pacote de benefícios e reduzir impactos do estresse financeiro no trabalho.
Afinal, quando o orçamento não fecha, a preocupação com boletos, dívidas e crédito não fica restrita à vida pessoal: ela pode afetar foco, sono, produtividade, engajamento e bem-estar.
A pesquisa “Entre o Burnout e o Boleto”, da Up Brasil, mostrou que 74,4% dos trabalhadores brasileiros precisaram recorrer a crédito, empréstimos ou deixar de consumir itens básicos para fechar o mês em 2026.
O estudo também revelou que 41,9% tiveram o sono afetado por questões financeiras, superando preocupações com carreira, saúde ou estabilidade no emprego.
Esses dados ajudam o RH a sair do diagnóstico e avançar para a ação. O objetivo não é transformar a empresa em consultora financeira individual, mas criar acesso a informação, ferramentas e alternativas mais responsáveis para que o colaborador tome decisões melhores.
Nesse contexto, a educação financeira corporativa deve ir além de palestras isoladas. Como reforçou Mariana Cerone, CMO da Up Brasil, uma das respostas possíveis para o RH é estruturar programas com continuidade, capazes de gerar aprendizado prático e recorrente.
Educação financeira corporativa é o conjunto de ações planejadas pela empresa para apoiar os colaboradores na organização da vida financeira. Ela pode abordar orçamento, dívidas, uso consciente do crédito, reserva de emergência, planejamento e consumo responsável.
Na prática, um programa pode incluir trilhas digitais, conteúdos educativos, workshops, campanhas internas, vídeos, materiais para download, simuladores e comunicação recorrente sobre temas financeiros.
A principal diferença entre uma ação pontual e um programa estruturado está na continuidade. Uma palestra pode despertar atenção, mas dificilmente muda hábitos sozinha. Para gerar impacto, a educação financeira nas empresas precisa aparecer ao longo do ano, em diferentes formatos e com linguagem simples.
A saúde financeira dos colaboradores influencia diretamente a experiência no trabalho. Pessoas pressionadas por dívidas ou sem previsibilidade no orçamento podem ter mais dificuldade para se concentrar, lidar com imprevistos e manter estabilidade emocional.
O tema também se conecta à saúde mental. A pesquisa “Entre o Burnout e o Boleto” mostra que renda, benefícios, reconhecimento e pressão financeira fazem parte da percepção de bem-estar dos trabalhadores.
Isso reforça que benefícios corporativos não devem ser vistos apenas como custo ou obrigação, mas como ferramentas estratégicas para apoiar qualidade de vida e produtividade.
Falar de educação financeira para funcionários não significa responsabilizar a empresa pelas escolhas individuais. Significa reconhecer que o RH pode atuar como facilitador: oferecendo informação confiável, benefícios bem estruturados e acesso a alternativas financeiras mais seguras.
Um programa de educação financeira eficiente começa com diagnóstico, segue com ações educativas recorrentes e se fortalece quando está conectado ao pacote de benefícios da empresa.
Antes de criar campanhas ou conteúdos, o RH precisa compreender quais são as principais dores financeiras do público interno. Isso pode ser feito por meio de pesquisas anônimas, escuta ativa, dados de clima, análise de uso dos benefícios e perguntas sobre bem-estar financeiro.
Alguns pontos ajudam no diagnóstico:
Esse levantamento evita ações genéricas. Uma empresa com alto endividamento pode priorizar conteúdos sobre renegociação e crédito responsável. Já um time com maior estabilidade pode avançar em planejamento, reserva de emergência e objetivos de longo prazo.
A educação financeira para empresas funciona melhor quando é tratada como jornada. Em vez de concentrar o tema em uma única palestra, o RH pode organizar uma trilha com temas distribuídos ao longo dos meses.
Um calendário simples pode incluir:
Essa recorrência ajuda a reduzir o tabu sobre dinheiro e permite que os colaboradores absorvam os conteúdos aos poucos, de forma prática.
Para gerar adesão, o programa precisa evitar excesso de termos técnicos. Conceitos como juros, Custo Efetivo Total, margem consignável, inadimplência e portabilidade devem ser explicados com clareza.
O ideal é usar exemplos próximos da rotina: aluguel, alimentação, transporte, escola dos filhos, compras parceladas, emergências médicas e contas de fim de mês. Assim, o colaborador percebe que o conteúdo foi pensado para ajudá-lo, e não para julgá-lo.
Nem todas as pessoas aprendem do mesmo jeito. Por isso, vale combinar diferentes canais:
Quanto mais acessível for o conteúdo, maior a chance de o colaborador aplicar o aprendizado no dia a dia.
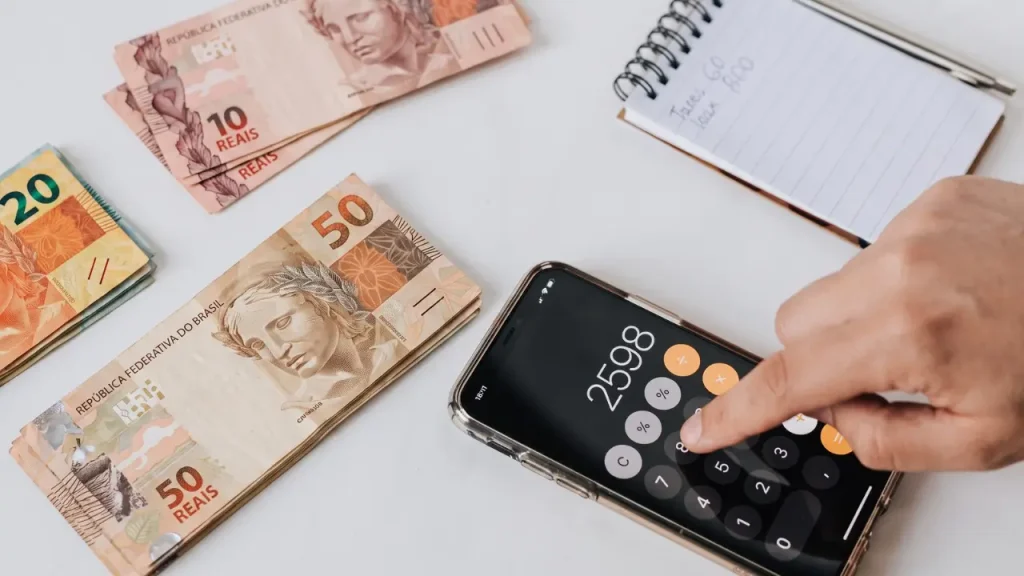
Um bom programa precisa ir além de dicas genéricas de economia. Ele deve abordar os principais temas que afetam a vida financeira dos trabalhadores.
O primeiro pilar é ajudar o colaborador a entender para onde o dinheiro vai. Muitas pessoas sabem quanto ganham, mas não acompanham com precisão gastos fixos, variáveis e parcelas assumidas.
O RH pode oferecer conteúdos sobre controle de despesas, planejamento mensal, priorização de gastos essenciais e uso de ferramentas simples, como planilhas ou aplicativos.
Dívidas são um tema sensível. Por isso, a abordagem deve ser acolhedora e prática. O programa pode orientar sobre como listar pendências, identificar juros mais altos, priorizar pagamentos e avaliar possibilidades de renegociação.
O foco não deve ser culpabilizar o colaborador, mas oferecer caminhos para reorganizar a vida financeira com mais segurança.
Crédito pode ser uma ferramenta útil quando usado com planejamento. Ele pode ajudar em emergências ou na reorganização de dívidas mais caras. O risco está em contratar sem comparar condições, sem entender juros ou sem avaliar o impacto das parcelas no orçamento.
Por isso, a educação financeira corporativa deve explicar pontos como taxa de juros, Custo Efetivo Total, prazo, valor da parcela, margem disponível e finalidade do empréstimo.
A construção de reserva também deve fazer parte da jornada. Mesmo com valores pequenos, o hábito de guardar dinheiro ajuda a reduzir a dependência de crédito em emergências.
Aqui, é importante evitar discursos distantes da realidade. Para quem está pressionado por contas básicas, poupar pode parecer difícil. Por isso, o RH deve propor metas possíveis e conteúdos aplicáveis a diferentes contextos de renda.
A educação financeira ajuda o colaborador a tomar decisões mais conscientes. Mas, em muitos casos, informação sozinha não basta. Quando a pessoa precisa de crédito, também é importante ter acesso a alternativas mais seguras e compatíveis com sua renda.
É nesse ponto que o UpConsig pode complementar o programa. A solução oferece crédito consignado com desconto em folha, modalidade que pode apresentar condições mais competitivas em comparação a linhas de crédito mais caras do mercado aberto, sempre conforme análise, regras de contratação e margem disponível.
Para o RH, o diferencial está em integrar o acesso ao crédito a uma lógica de responsabilidade. O consignado não deve ser comunicado como solução para qualquer problema financeiro, mas como uma alternativa que precisa vir acompanhada de orientação, planejamento e transparência.
Quando o colaborador entende o impacto da parcela no orçamento e compara opções antes de contratar, o crédito passa a ser usado de forma mais consciente.

O debate sobre crédito responsável também se intensificou com o Crédito do Trabalhador, modalidade que exige atenção do RH em processos de folha, comunicação e gestão operacional.
Esse tema deve ser tratado em conjunto com a educação financeira. De um lado, a empresa precisa garantir processos claros e conformidade. De outro, pode apoiar o colaborador com informação sobre contratação, desconto em folha, margem consignável e impacto no orçamento.
Para aprofundar esse ponto, vale direcionar o leitor ao conteúdo sobre Crédito do Trabalhador, conectando as obrigações do RH à pauta de bem-estar financeiro.
A educação financeira para colaboradores ganha mais força quando está integrada ao pacote de benefícios. Afinal, benefícios como alimentação, refeição, multibenefícios, adiantamento salarial e crédito consignado podem ajudar o trabalhador a lidar melhor com despesas e imprevistos.
Por isso, o RH deve avaliar se o pacote de benefícios oferecido está alinhado às necessidades reais das pessoas. Também vale conectar o tema à pauta de saúde financeira dos colaboradores, especialmente porque os dados da Up Brasil mostram como dinheiro, sono e bem-estar estão relacionados.
Essa integração ajuda a transformar benefícios em uma estratégia mais completa de cuidado, engajamento e experiência do colaborador.
Para tirar a educação financeira nas empresas do papel, algumas práticas ajudam:
Também é importante medir resultados. O RH pode acompanhar participação nas ações, downloads de materiais, dúvidas frequentes, evolução da percepção de bem-estar financeiro e uso consciente das soluções oferecidas.
Educação financeira para empresas não substitui uma política adequada de remuneração, revisão de benefícios ou valorização profissional. Ensinar alguém a organizar o orçamento não resolve, sozinho, desafios estruturais de renda.
Por outro lado, ignorar o tema deixa o colaborador sem apoio diante de uma pressão que já afeta sua rotina. Quando a empresa combina benefícios relevantes, informação acessível e acesso a crédito responsável, ela cria um ambiente mais preparado para lidar com desafios financeiros de forma humana e estratégica.
A educação financeira para colaboradores é uma oportunidade para o RH atuar como agente ativo do bem-estar financeiro, sem assumir o papel de conselheiro pessoal. A partir dos dados da pesquisa “Entre o Burnout e o Boleto”, fica claro que a pressão financeira impacta a vida dos trabalhadores e pode refletir no ambiente corporativo.
Para avançar, o RH precisa estruturar programas contínuos, com diagnóstico, linguagem simples, conteúdos recorrentes e integração ao pacote de benefícios. Orçamento, endividamento, crédito responsável e reserva financeira devem fazer parte da mesma jornada.
Nesse contexto, soluções como o UpConsig podem complementar a estratégia ao oferecer acesso a crédito consignado dentro de uma abordagem mais orientada, transparente e responsável. Mais do que falar sobre dinheiro, a educação financeira corporativa ajuda empresas a cuidarem melhor das pessoas também naquilo que pesa todos os meses: o boleto.


Aponte a câmera do seu celular para o QR Code, faça o download e aproveite vantagens exclusivas para colaboradores